

A carteira de crédito do Sistema Financeiro Nacional somou R$ 7,4 trilhões em setembro de 2026, com expansão de 8,6% em doze meses, e a inadimplência agregada da carteira total ficou em 5,0%, estável no mês mas 0,9 ponto percentual acima do nível de um ano antes (BANCO CENTRAL DO BRASIL, 2026a). Parte dessa inadimplência ainda não existe nos livros, porque toda carteira de crédito recém-originada carrega um volume de calote que ainda vai se manifestar nos meses seguintes, à medida que os contratos atrasam, viram prejuízo ou são renegociados. A Resolução nº 4.966/2021 do Conselho Monetário Nacional (CMN) obriga as instituições financeiras a provisionar essa perda esperada já no reconhecimento inicial da operação, antes de qualquer atraso aparecer (BRASIL, 2021a). O Banco Central do Brasil (BCB) complementou essa exigência com mínimos regulatórios próprios na Resolução BCB nº 352/2023 (BANCO CENTRAL DO BRASIL, 2023).
Esse calote ainda por vir é a reserva, o valor que as operações já originadas ainda vão acumular até a maturidade e que não está observado na data de avaliação. Em seguros, o conceito equivalente é a reserva de sinistros ocorridos e ainda não liquidados. O chain ladder, método usado há décadas para estimar essa reserva em seguros e cada vez mais aplicado a crédito, decompõe implicitamente o risco de uma carteira em duas partes, uma própria de cada safra ou carteira e outra compartilhada entre elas.
Risco idiossincrático e risco sistemático (definição de trabalho). O componente idiossincrático da variação de uma safra ou carteira é a parte que lhe é própria, e se cancela, em média, quando somada a muitas outras. O componente sistemático é a parte compartilhada com outras safras ou carteiras no mesmo momento, decorrente de uma causa comum, e por isso sobrevive à soma em vez de se diluir nela.
O chain ladder supõe que o desenvolvimento de uma safra depende só da própria idade, não do trimestre-calendário em que a célula é observada, o que equivale a assumir que a projeção fica igual mesmo havendo risco sistemático entre safras. Este artigo testa essa suposição por dois caminhos que não devem ser confundidos. No primeiro, um triângulo de safra simulado, construído deliberadamente com um fator de calendário comum, serve só para ilustrar o mecanismo e a matemática que o chain ladder deixa de enxergar. No segundo, sete séries reais de inadimplência por modalidade de crédito, do Banco Central, medem quanto cada carteira de fato andou junto com as outras seis entre 2012 e 2025, sem nenhum fator fixado pelo autor.
No dado real, até 2019, cartão de crédito, veículos e crédito pessoal sem consignação quase não se moviam com as demais modalidades, com correlação entre −0,01 e 0,16 com o fator comum das outras seis, e depois de 2020 passaram a se mover quase em bloco, com correlação entre 0,77 e 0,82. Consignado ficou fora desse movimento nos dois períodos. No triângulo simulado, o teste de diagonal detecta o fator comum com folga, e o componente compartilhado entre safras responde por todo o erro agregado da reserva, embora explique só 19,6% da variância de cada célula.
Chain ladder e a premissa de independência
Um triângulo de desenvolvimento organiza um valor acumulado Cᵢ,ⱼ por duas dimensões. i identifica a safra, o trimestre em que o crédito foi originado, e j identifica a idade, o número de trimestres decorridos desde a originação. Neste artigo, cada célula guarda o saldo, em reais, dos contratos da safra i que já entraram em inadimplência, com atraso acima de 90 dias, até a idade j. Esse saldo não é perda final, porque não desconta recuperações nem renegociações. A safra mais antiga já percorreu todas as idades e está totalmente madura. A safra mais recente só tem a idade zero observada, e toda a incerteza da reserva está concentrada nela.
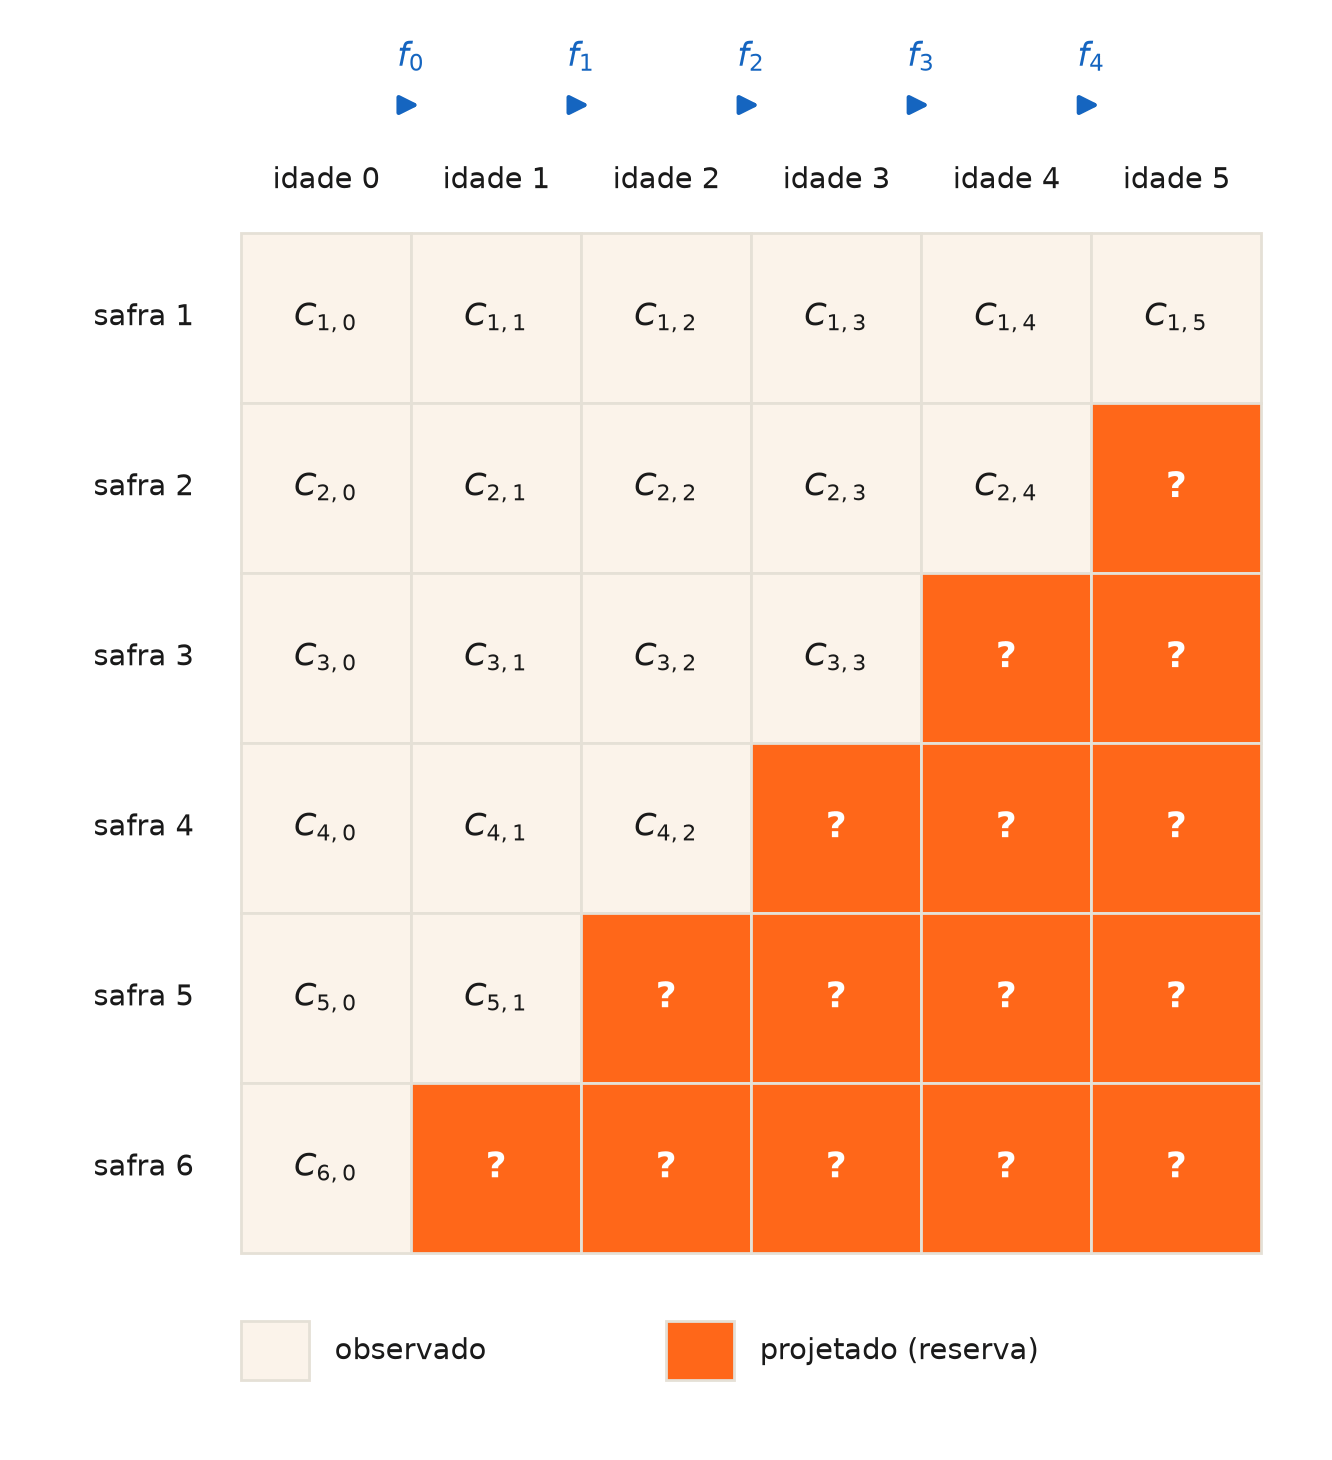
O fator de desenvolvimento é a razão entre o que as safras maduras mostravam na idade k+1 e o que mostravam na idade k.
Premissas do chain ladder (MACK, 1993, paráfrase). O valor acumulado de uma safra na idade seguinte é, em esperança, proporcional ao valor acumulado atual, por um fator de desenvolvimento fₖ comum a todas as safras na mesma idade k. Safras diferentes são estatisticamente independentes entre si.
A primeira parte da equação diz que o valor esperado da safra i na idade seguinte, dado tudo que já se observou dela até a idade k, é o valor atual multiplicado pelo mesmo fator fₖ usado para qualquer outra safra. A segunda parte, a covariância nula entre o desenvolvimento de safras diferentes, é a premissa de independência entre safras. Nada na formulação depende do trimestre-calendário em que a célula foi observada, só da idade. Mack (1994) propôs um teste direto dessa segunda parte, contando quantos fatores de desenvolvimento grandes e pequenos caem na mesma diagonal de calendário, porque uma diagonal com excesso de fatores do mesmo sinal sugere que algo comum a todas as safras naquele trimestre, não a idade, moveu os números juntos.
O modelo idade-período-safra
Barnett e Zehnwirth (2000) mostram que a maioria dos triângulos reais de sinistros viola essa premissa de independência entre safras, com uma tendência de calendário sistemática que o chain ladder clássico não modela. Uma forma de testar se essa tendência está presente é cortar a mesma tabela por um terceiro ângulo, além da safra e da idade: o trimestre-calendário em que cada célula foi de fato observada. Essa é a lógica de idade-período-safra (do inglês age-period-cohort, APC), em que idade (tempo desde a originação), período (o trimestre-calendário da observação) e safra (quando a operação nasceu) são três jeitos de cortar a mesma tabela, e o chain ladder clássico usa só o primeiro.
Essa soma tem um problema de identificação bem conhecido na literatura de modelos idade-período-safra (KUANG; NIELSEN; NIELSEN, 2008). Como o período t é determinado pela soma exata da safra e da idade, qualquer tendência linear pode ser redistribuída livremente entre os três efeitos sem mudar nenhum valor ajustado.
Somar b·j ao efeito de idade e b·i ao efeito de safra desloca a soma em b(i+j), que é exatamente b·t. Subtraindo b·t do efeito de período, o deslocamento se cancela e o ajuste fica idêntico, para qualquer valor de b. Sem uma restrição adicional, não existe uma forma única de separar o que é tendência de idade, o que é tendência de safra e o que é tendência de calendário. Kuang, Nielsen e Nielsen (2008) resolvem o problema com uma parametrização canônica que fixa essa liberdade. Este artigo usa uma saída mais simples e menos geral, reduzindo o efeito de período a um único parâmetro β multiplicando uma série observável, o fator de calendário, em vez de estimar um efeito livre por trimestre.
Como o fatorₜ é uma série dada de fora do ajuste, não uma tendência linear livre, ele não compete pela mesma liberdade de redistribuição. O β estimado é identificado porque o fator não é uma função linear exata de i e j. β mede o quanto uma série acompanha o fator comum, numa escala entre a ausência total de relação e o acompanhamento perfeito do fator. O custo dessa simplificação é não ser o procedimento canônico mais geral, só uma forma de evitar a não identificabilidade ao preço de assumir que todo o efeito de calendário tem o formato de uma única série conhecida multiplicada por uma constante.
Os dados
Nenhuma fonte pública brasileira publica o triângulo de safra pronto. O SCR.data, a base de dados abertos do Sistema de Informações de Crédito (SCR) do BCB (BANCO CENTRAL DO BRASIL, 2026b), publica o estoque da carteira por data-base, segmentado por modalidade, mas sem nenhuma coluna de data de originação da operação. Uma publicação metodológica do próprio Banco Central, a Inadimplência Coorte, constrói internamente o mesmo triângulo que este artigo precisa, mas o microdado por trás dela não é aberto ao público, por sigilo bancário (BANCO CENTRAL DO BRASIL, [s.d.]). O informe mensal de fundos de investimento em direitos creditórios da Comissão de Valores Mobiliários também não resolve o problema, porque traz saldo por faixa de atraso sem nenhuma coluna de data de aquisição do direito creditório.
Por isso, o mecanismo deste artigo, nas duas seções seguintes, usa um triângulo simulado, modulado por uma série real do Banco Central, e declarado como simulação em cada seção em que aparece. A medição de comovimento entre modalidades de crédito, mais adiante, usa dado real, mas sem estrutura de safra, um painel de calendário por modalidade, não um triângulo. O código completo está num repositório público em Julia.
O teste de diagonal
Uma forma direta de checar a independência entre safras, a segunda das premissas de Mack apresentadas no início do artigo, é o teste de diagonal, uma análise de variância por diagonal de calendário que compara se os resíduos de uma mesma data-calendário, entre safras diferentes, são maiores do que se esperaria só pela idade de cada uma (VENTER, 1998). Vendo o chain ladder como um modelo linear generalizado de Poisson sobredisperso (RENSHAW; VERRALL, 1998), cada célula tem um resíduo de Pearson, e o teste agrupa esses resíduos por diagonal, mesma safra mais idade, em vez de por idade isolada.
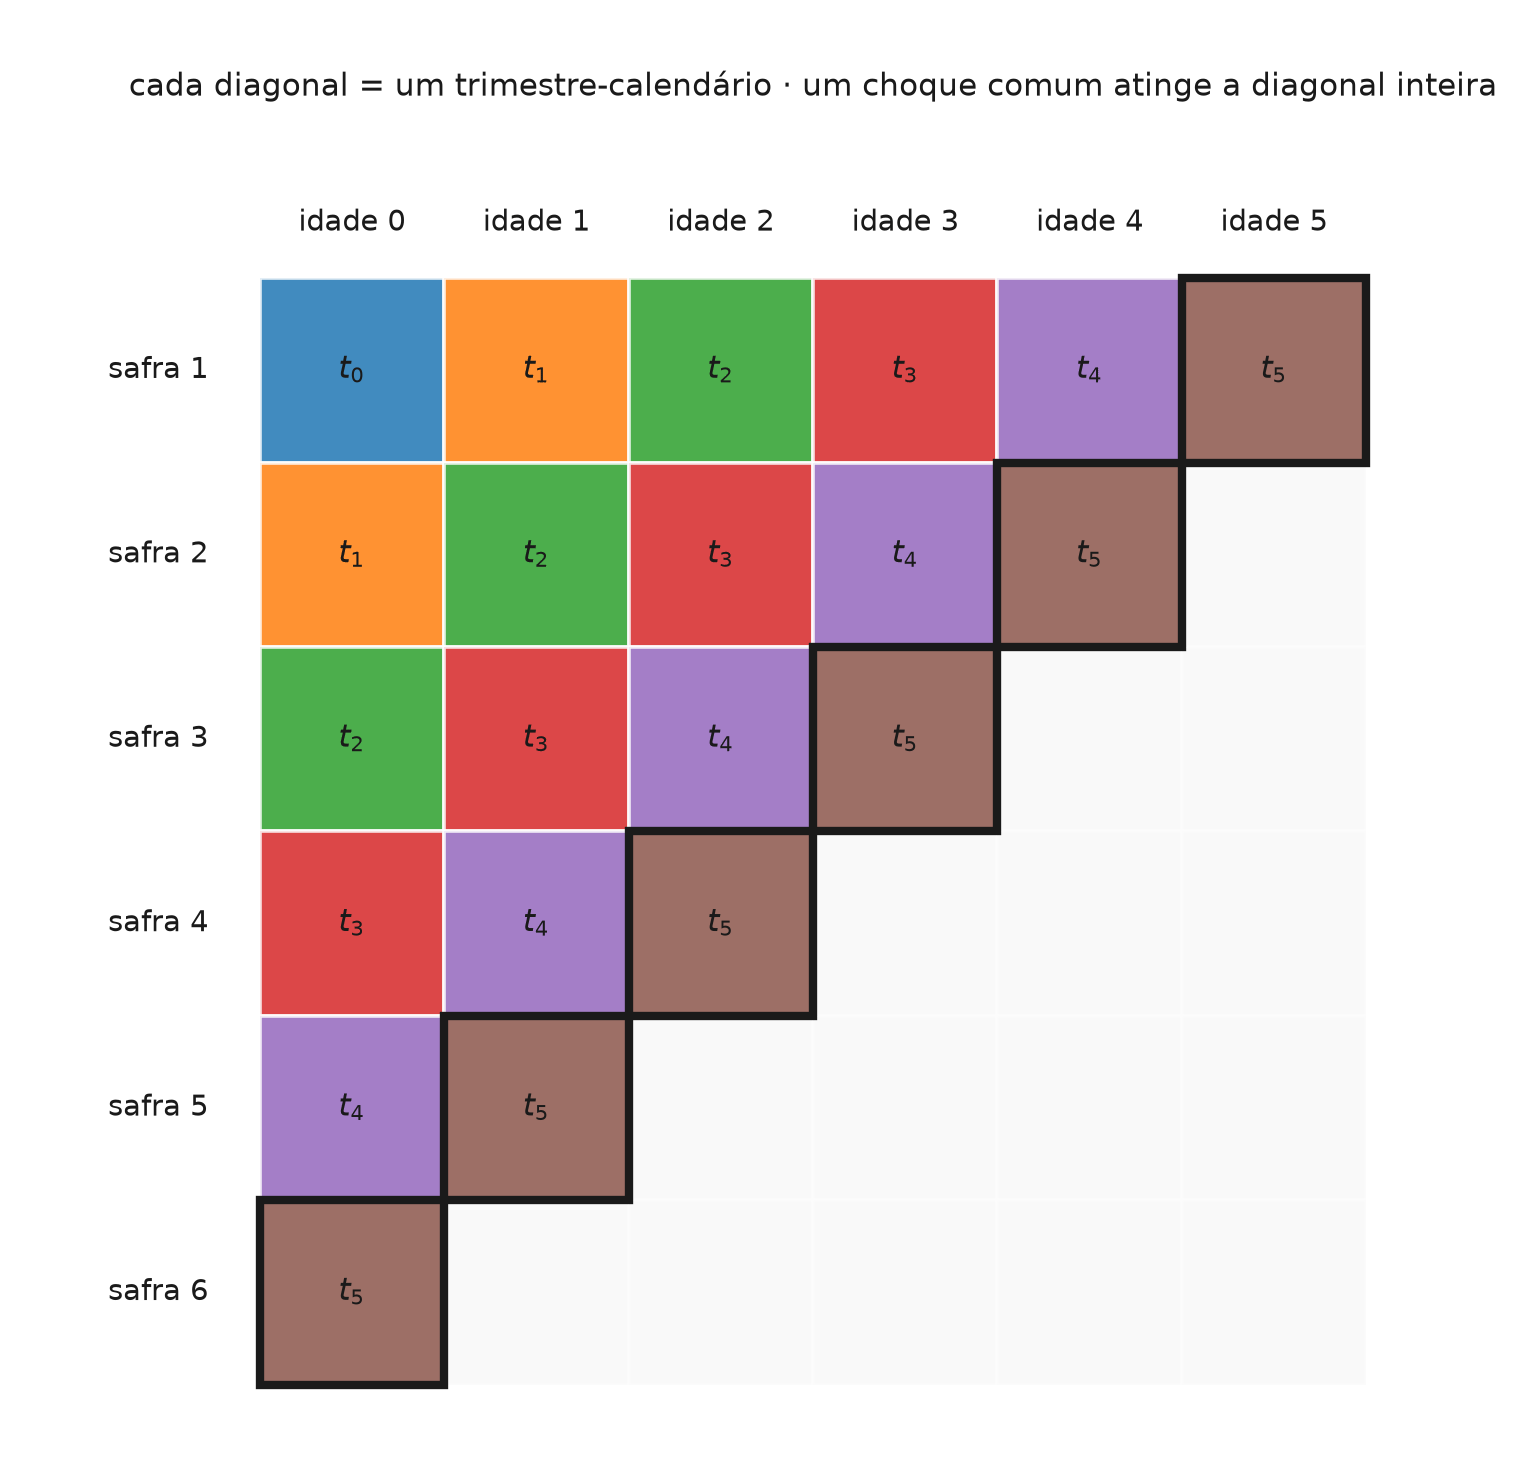
A estatística F compara a variação dos resíduos entre diagonais de calendário com a variação dentro de cada diagonal. Um F alto, com p-valor baixo, indica que boa parte do resíduo não é ruído aleatório de célula a célula, mas um padrão comum a toda a diagonal, compatível com um choque que afeta várias safras ao mesmo tempo.
No triângulo simulado completo, construído deliberadamente com um multiplicador de calendário comum a todas as safras, esse teste rejeita com folga a independência entre safras. A estatística F da análise de variância por diagonal é 12,90, com p-valor praticamente zero, e a diagonal de calendário responde por 42,7% da soma de quadrados do resíduo. Incluir o termo de calendário explícito, dentro do modelo idade-safra-período apresentado na seção anterior, derruba a estatística F para 6,46 e a fração sistemática para 27,2%, com β estimado em 0,110 (erro-padrão 0,0063). O termo de calendário corta o efeito de diagonal praticamente à metade, mas o p-valor continua perto de zero, porque ainda sobra calendário não capturado por essa covariável específica, já que a simulação usa uma transformação diferente da que entra no ajuste.
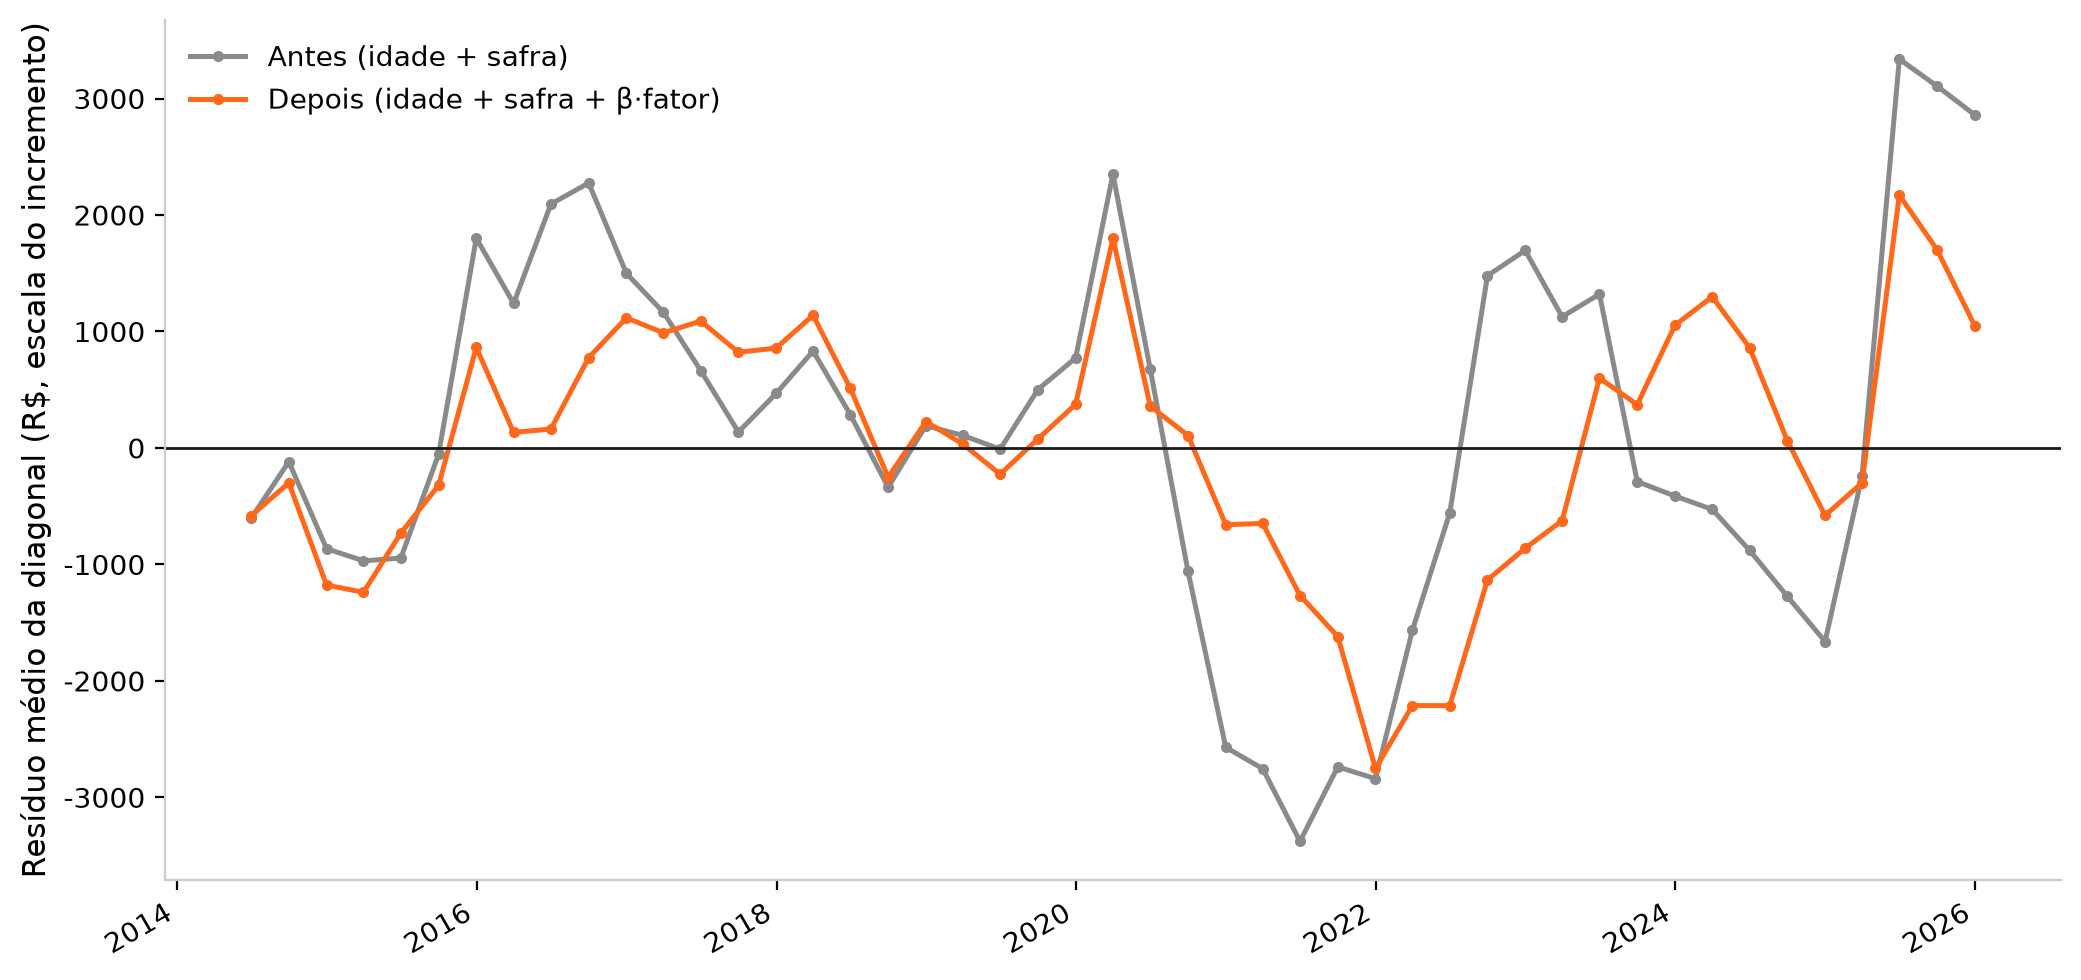
Nada disso é descoberta sobre dado real. É demonstração sobre um triângulo construído para ter esse fator comum por desenho, e serve só para mostrar o mecanismo que falta ao chain ladder clássico. O mesmo desvio, somado sobre muitas safras, mostra por que o componente idiossincrático se cancela e o componente compartilhado sobrevive, o argumento que conecta esse mecanismo ao achado medido em dado real, sem fator fixado pelo autor.
Risco agregado e risco por célula
O corte de dezembro de 2021 do mesmo triângulo simulado isola esse argumento. Nesse corte, o chain ladder clássico projetou uma reserva de R$ 22,33 bilhões contra uma reserva realizada, a soma do que as mesmas células de fato acumularam depois, de R$ 34,86 bilhões, um erro de −35,9% (número de contexto do corte escolhido, não o foco desta seção). Decompondo célula a célula o desvio entre realizado e ajustado, cada célula se separa em uma parte idiossincrática, o desvio daquela célula em relação à média da própria diagonal, e uma parte compartilhada entre todas as safras ativas na mesma diagonal.
eᵢ,ₜ é o desvio entre o valor realizado e o valor ajustado pelo chain ladder, na célula da safra i observada no trimestre-calendário t. Separar esse desvio na diferença em relação à média da diagonal e na própria média da diagonal é só álgebra, mas a soma dos desvios em relação à média, dentro de cada diagonal, é exatamente zero por definição de média. Somando sobre todas as safras ativas num corte, a parte idiossincrática desaparece da soma agregada, e só a parte compartilhada entre safras, a média de cada diagonal multiplicada pelo número de safras ativas nela, sobrevive.
A soma dos desvios idiossincráticos é, por construção aritmética, praticamente zero quando agregada sobre as cerca de vinte safras ativas naquele corte, da ordem de 10⁻¹⁶, ruído de ponto flutuante. Por identidade contábil, e não como medição de uma relação causal, isso significa que 100% do erro agregado da reserva nesse corte é atribuível ao componente compartilhado entre safras. Olhando célula a célula, porém, não na soma, a fração da variância do resíduo atribuível à diagonal é de só 19,6%. O ruído idiossincrático ainda domina quando se olha uma célula isolada, mesmo desaparecendo quando se soma sobre as safras. As duas leituras não se contradizem, porque uma é sobre a soma e a outra é sobre a dispersão célula a célula.
Por identidade contábil, e não como medição de uma relação causal, isso significa que 100% do erro agregado da reserva nesse corte é atribuível ao componente compartilhado entre safras. Olhando célula a célula, porém, não na soma, a fração da variância do resíduo atribuível à diagonal é de só 19,6%. O ruído idiossincrático ainda domina quando se olha uma célula isolada, mesmo desaparecendo quando se soma sobre as safras. As duas leituras não se contradizem, porque uma é sobre a soma e a outra é sobre a dispersão célula a célula.
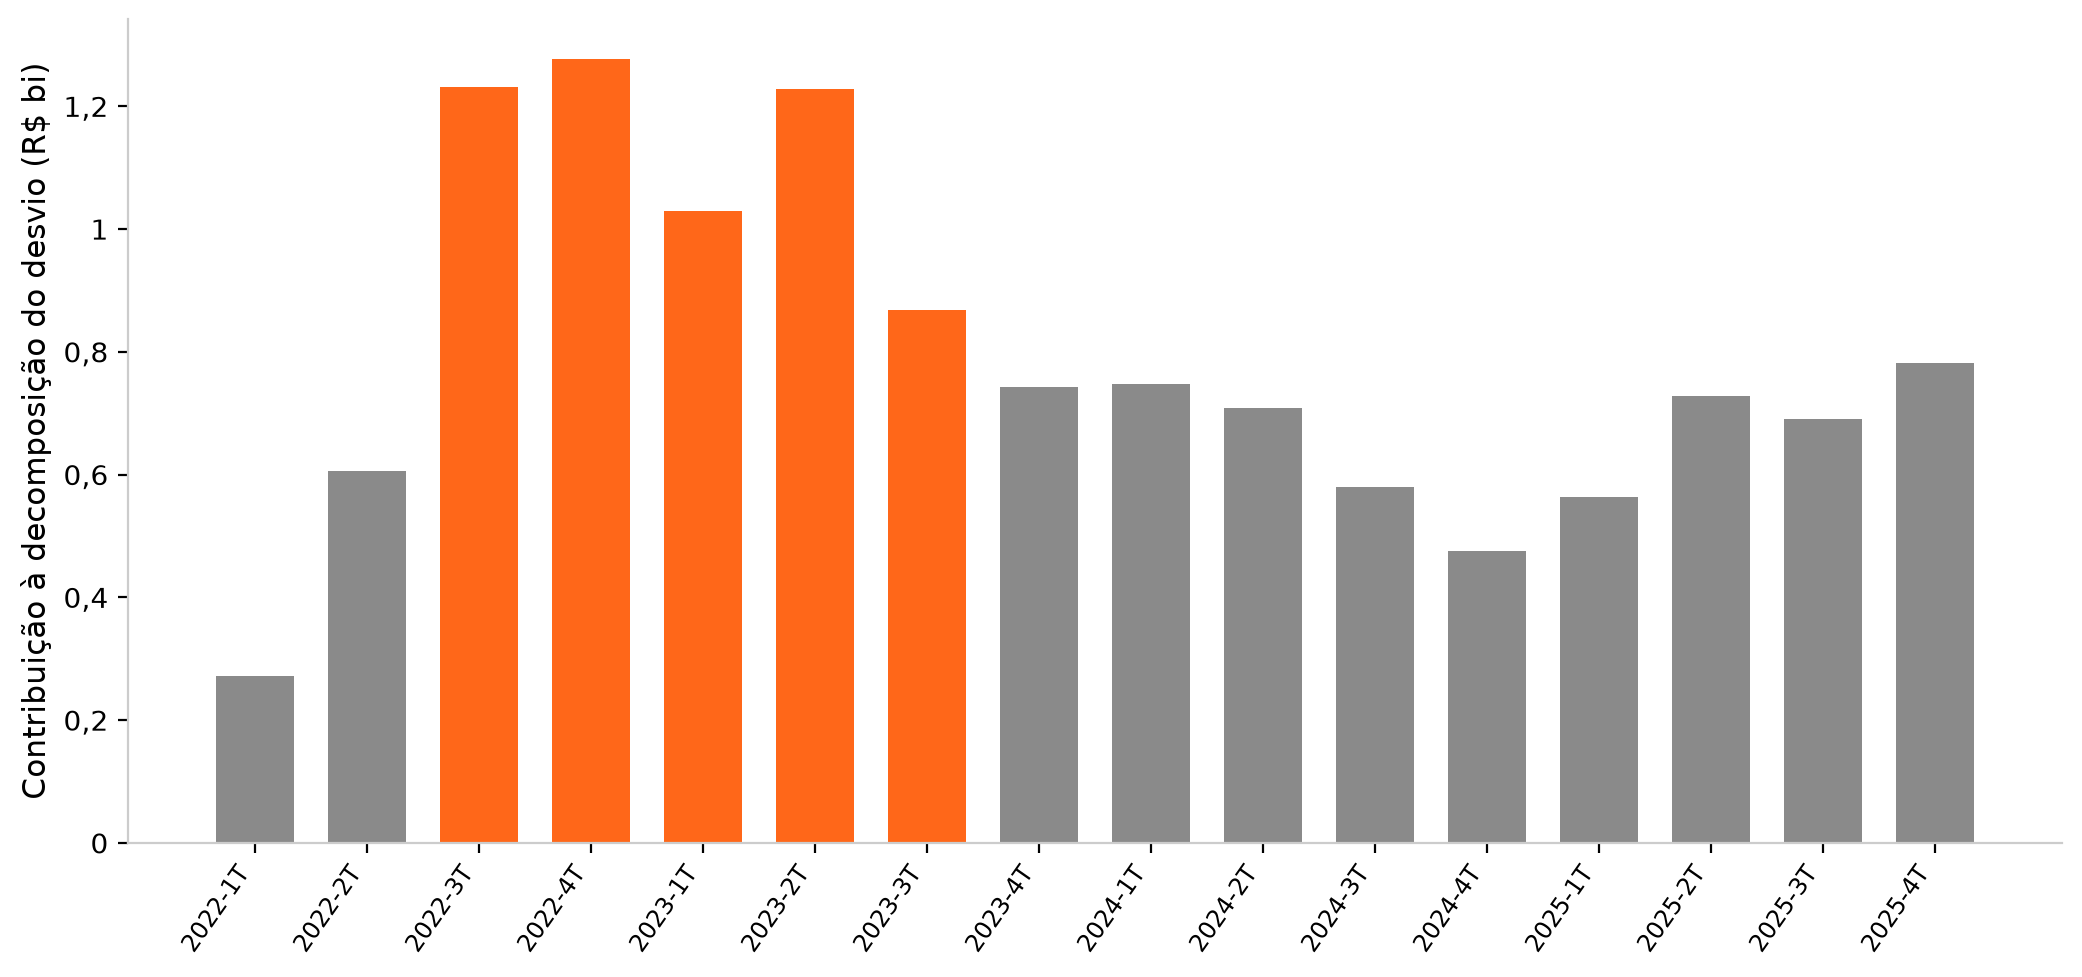
O choque não se concentra numa única diagonal. As cinco diagonais de maior contribuição, de setembro de 2022 a setembro de 2023, formam um platô de cerca de cinco trimestres após a alta da taxa Selic, a taxa básica de juros definida pelo Banco Central, cada uma contribuindo entre R$ 0,87 bilhão e R$ 1,28 bilhão ao desvio agregado.
Esse platô acompanha a série real que modula a simulação. A inadimplência do crédito pessoal sem consignação no SCR.data subiu de 5,2% em setembro de 2021 para 8,5% em março de 2023, depois que o Comitê de Política Monetária (Copom) levou a Selic de 2% para 13,75% ao ano entre março de 2021 e agosto de 2022 (AGÊNCIA BRASIL, 2022), e recuou para 7,2% no segundo semestre de 2023, quando abriu a renegociação de dívidas do Desenrola Brasil (AGÊNCIA BRASIL, 2023).
Esse cancelamento de risco idiossincrático na soma, com sobrevivência do risco compartilhado, é o mesmo mecanismo de diversificação de uma carteira granular de crédito, formalizado por Vasicek (2002) no modelo de fator único. Nesse modelo, o valor latente de crédito de cada tomador i se escreve como a soma de um fator sistemático comum Z e um componente idiossincrático εᵢ, independente entre tomadores:
ρ é a correlação de ativos, a fração da variância de Xᵢ explicada pelo fator comum Z. Quando se soma sobre muitos tomadores, o componente εᵢ se cancela do mesmo jeito que o desvio idiossincrático de safra se cancelou na equação anterior, e só o que depende de Z, comum a todos, sobrevive na carteira agregada. Gordy (2003) usa esse resultado para mostrar que, sob um fator único, a perda de uma carteira infinitamente granular depende só do fator sistemático, o que torna possível calcular a probabilidade de inadimplência condicional a um cenário de estresse desse fator:
PD é a probabilidade de inadimplência incondicional, média do ciclo, e Φ é a função de distribuição acumulada normal padrão. Fixando Z num quantil de estresse, essa expressão é o núcleo da fórmula de peso de risco do capital regulatório baseado em classificação interna de risco (do inglês Internal Ratings-Based, IRB) de Basileia. Aplicado a reserva de crédito em vez de capital de crédito direto, o argumento é o mesmo: risco idiossincrático de safra se cancela quando se agrega sobre muitas safras ativas, e risco compartilhado, não.
Comovimento entre sete modalidades
Enquanto as duas seções anteriores usam um triângulo simulado para ilustrar o mecanismo, a medição central deste artigo mede sete séries reais de inadimplência por modalidade de crédito, extraídas dos microdados do SCR.data: cartão de crédito, veículos, crédito pessoal sem consignação, crédito pessoal consignado e imobiliário, as cinco de pessoa física (PF), capital de giro, de pessoa jurídica (PJ), e rural, que mistura PF e PJ, de setembro de 2012 a dezembro de 2025. Depois de transformar cada série em variação trimestral do logaritmo da taxa de inadimplência, para estabilizá-la, restam 53 observações por modalidade.
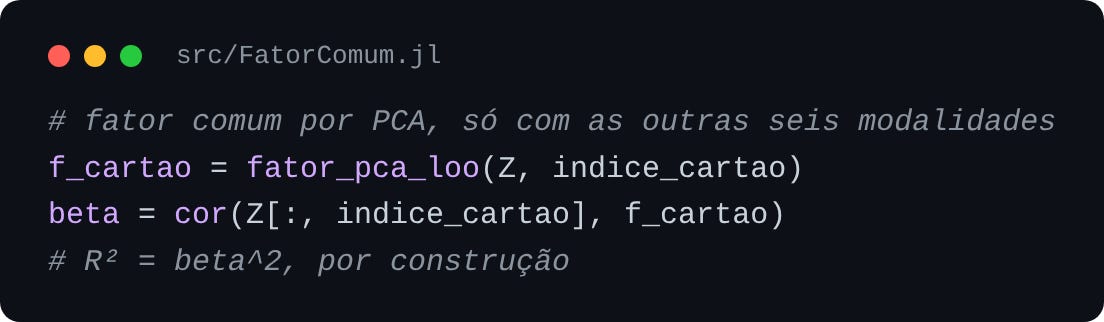
Um fator comum estatístico mede o quanto cada modalidade acompanha o movimento das demais, sem usar a própria série, para evitar circularidade. O fator é o primeiro componente principal (do inglês Principal Component Analysis, PCA, a direção que mais captura a variação conjunta de um grupo de séries), calculado só com as outras seis modalidades, excluído i:
Z-ᵢ é a matriz com as variações padronizadas das seis modalidades que não i, e zᵢ é a variação padronizada da própria modalidade i. βᵢ, a correlação de Pearson entre a modalidade i e o fator extraído sem ela, fica numa escala entre a ausência total de relação e o acompanhamento perfeito do fator comum. A fração da variância explicada (R²) é exatamente o quadrado de β, uma identidade algébrica porque ambos são padronizados.
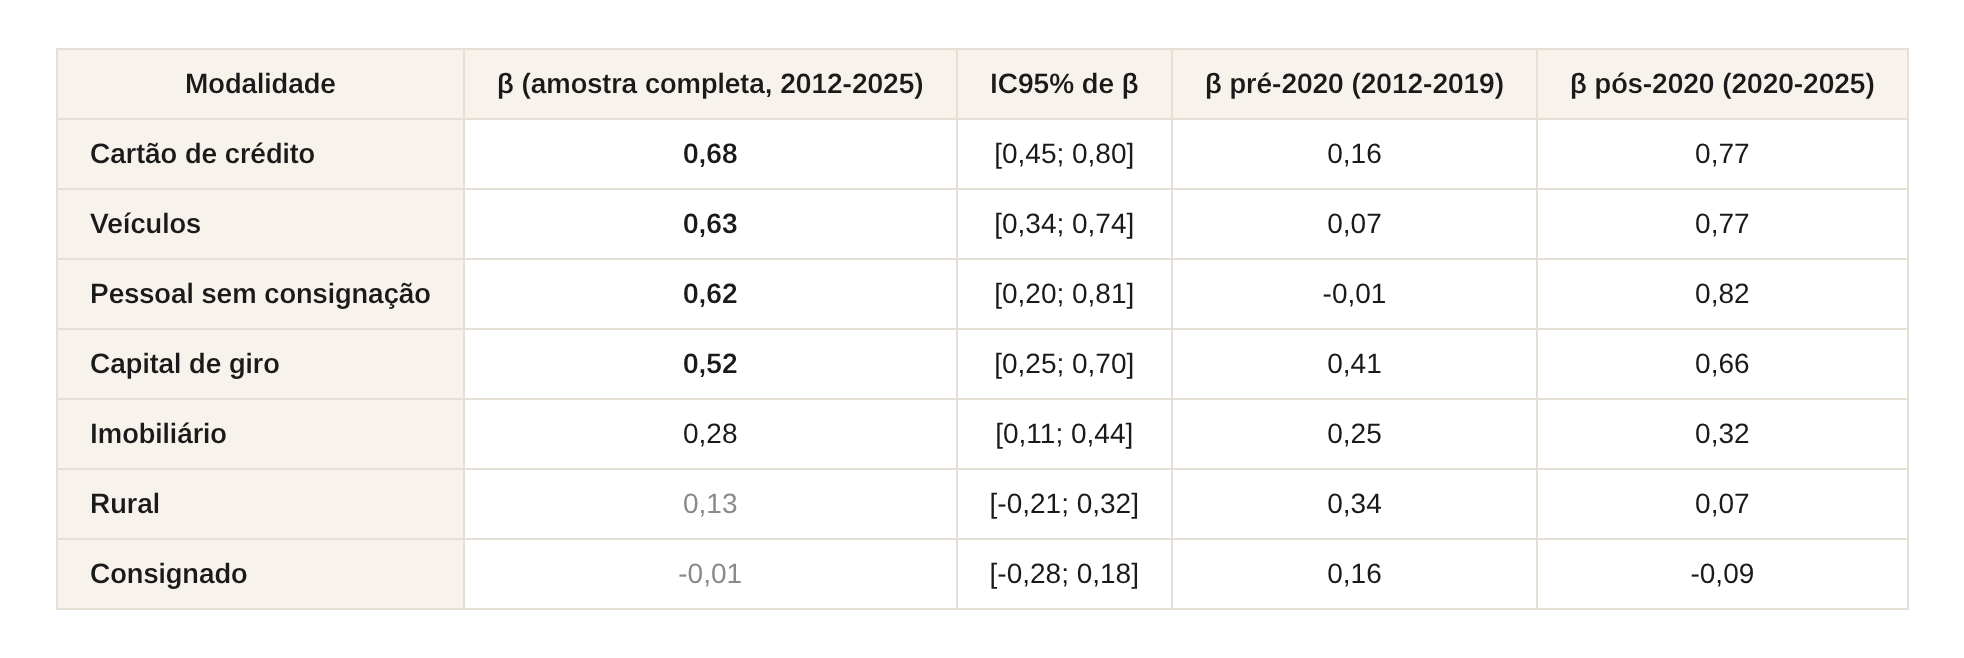
Na amostra completa, cartão de crédito (β = 0,68), veículos (0,63), pessoal sem consignação (0,62) e capital de giro (0,52) têm IC95% inteiramente separado de zero. Imobiliário (0,28) tem IC estreito e positivo, mas perto de zero no limite inferior. Rural (0,13) e consignado (−0,01) têm IC que cruza zero, o que significa que, para essas duas modalidades, não dá para afirmar com confiança que o β medido é diferente de zero nesta amostra.
A virada temporal é a mensagem mais forte deste artigo. Até 2019, cartão, veículos e crédito pessoal sem consignação quase não se moviam em conjunto. A partir de 2020, essas três carteiras passaram a se mover quase em bloco, uma mudança de regime, e não uma oscilação dentro do mesmo regime. Consignado ficou de fora do movimento conjunto nos dois períodos, o achado mais robusto deste artigo porque se repete nas duas metades da amostra.
Até 2019, cartão, veículos e crédito pessoal sem consignação quase não se moviam em conjunto. A partir de 2020, essas três carteiras passaram a se mover quase em bloco, uma mudança de regime, e não uma oscilação dentro do mesmo regime. Consignado ficou de fora do movimento conjunto nos dois períodos, o achado mais robusto deste artigo porque se repete nas duas metades da amostra.
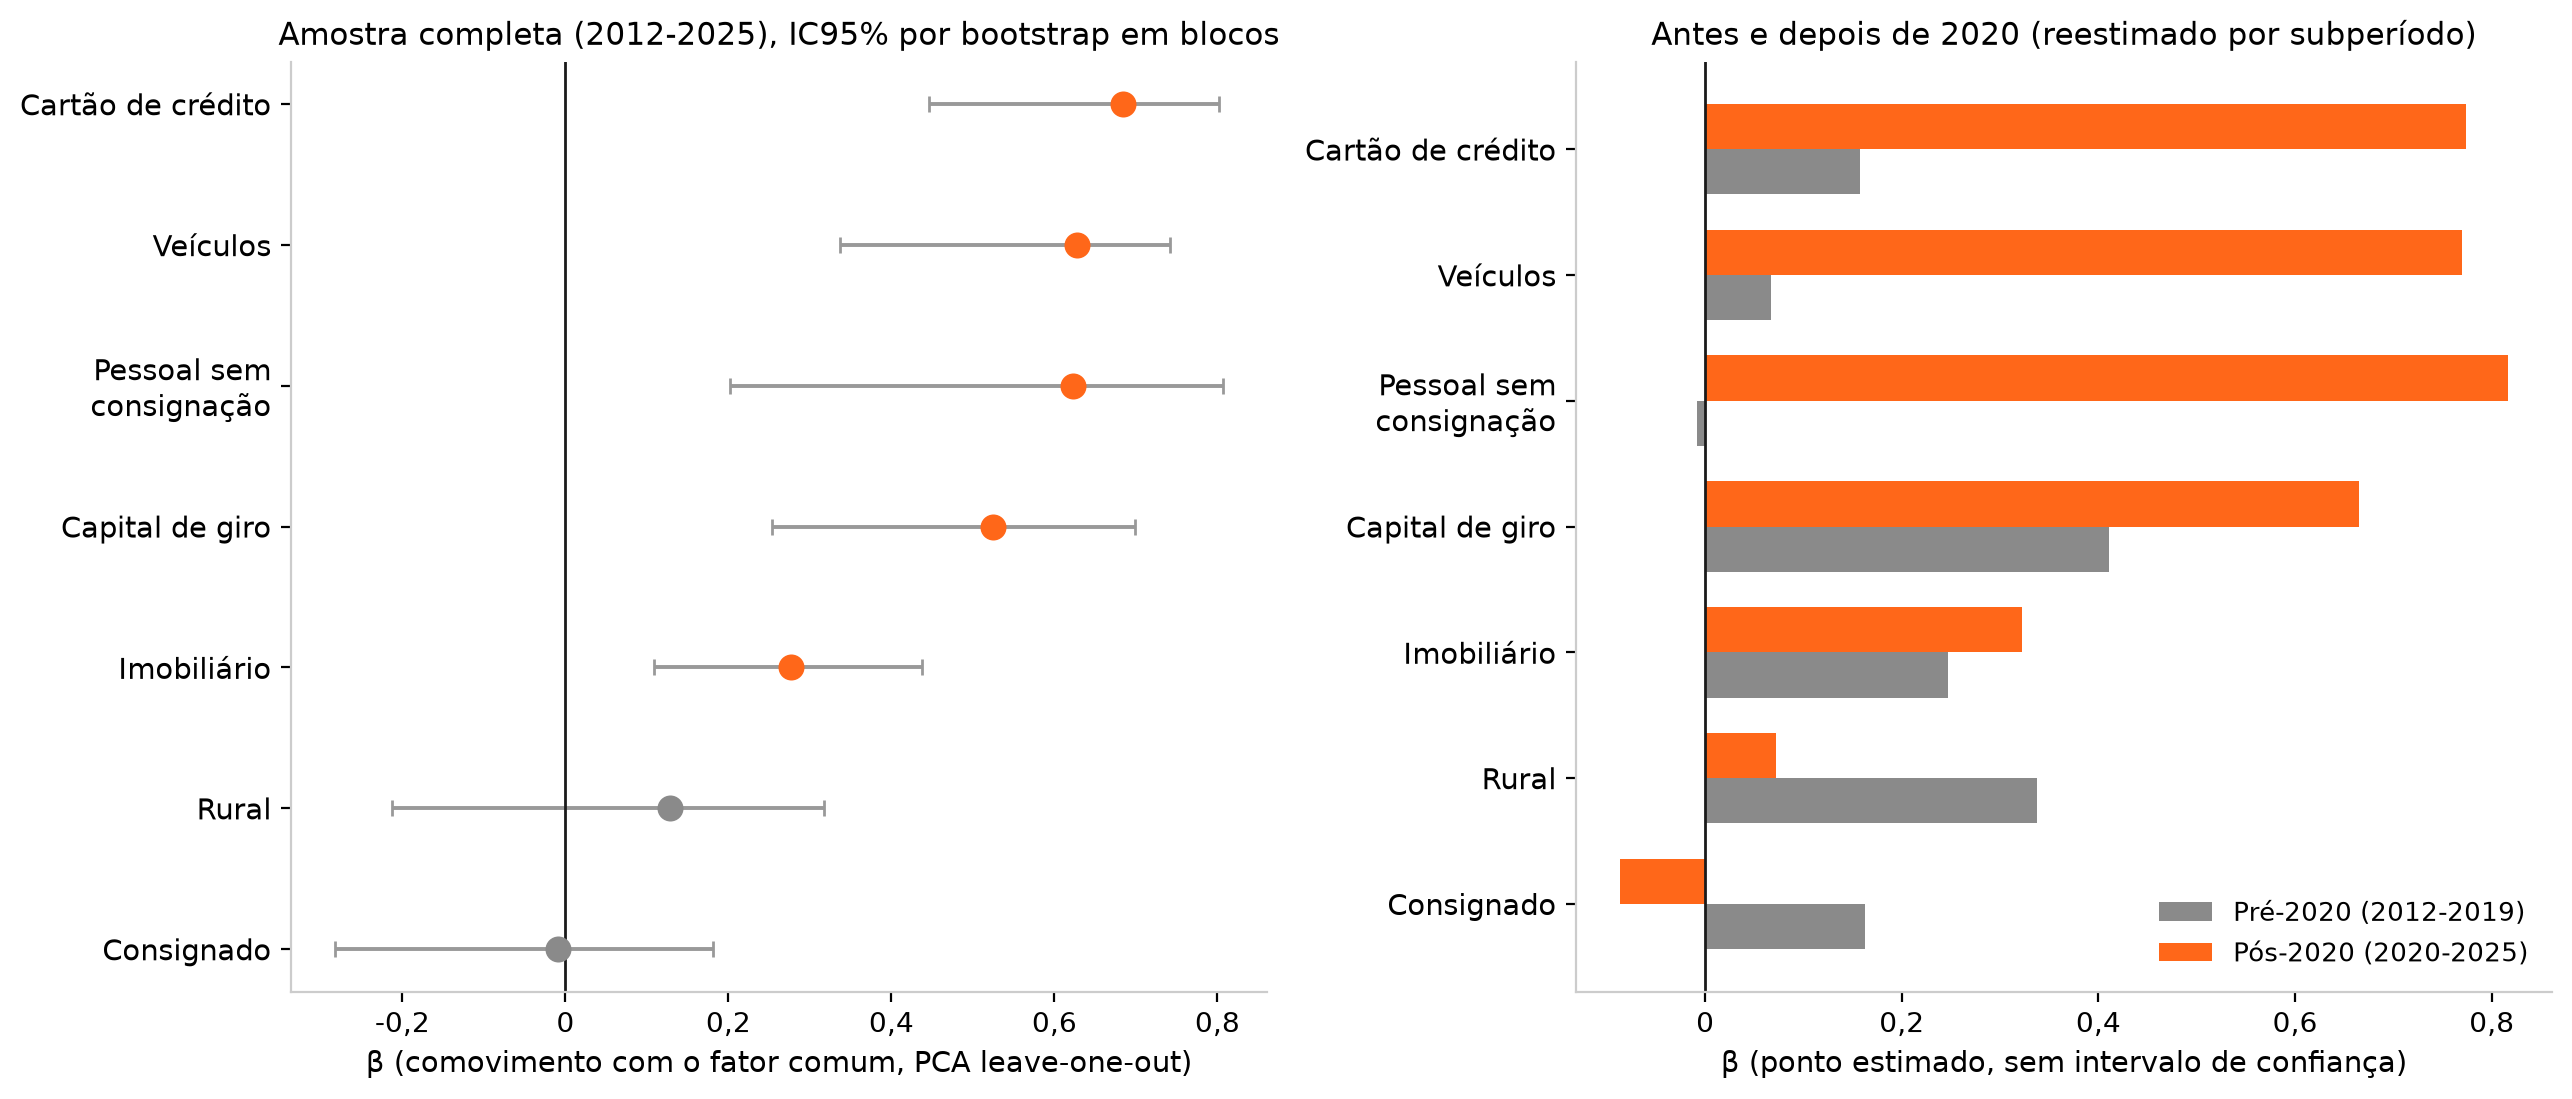
Em valores de β, essas três carteiras saem de um intervalo entre −0,01 e 0,16 antes de 2020 para um intervalo entre 0,77 e 0,82 depois, e consignado permanece em 0,16 antes e −0,09 depois. Rural muda na direção oposta, de 0,34 antes para 0,07 depois. Capital de giro e imobiliário são moderadamente estáveis, subindo um pouco no período recente sem trocar de regime como as três primeiras.
Essa divisão pré e pós 2020 não tem intervalo de confiança, porque amostras de 24 a 29 trimestres por subperíodo são curtas demais para isso. A escala exata de β também depende de como o fator comum é construído. Substituindo o PCA por uma média ponderada pela carteira ativa de cada modalidade, a ordem entre modalidades se mantém quase idêntica, mas a escala diverge, sobretudo em capital de giro, rural e imobiliário, que têm carteira grande em reais e por isso pesam mais nessa segunda construção. Capital de giro, por exemplo, sobe de 0,52 para 0,60 nessa construção ponderada, enquanto cartão de crédito cai de 0,68 para 0,43. A largura do intervalo de confiança também varia pouco ao mudar o comprimento do bloco do bootstrap entre quatro, oito e doze trimestres, e a conclusão sobre quais modalidades têm IC separado de zero não muda. O fator comum aqui é estatístico, extraído do próprio painel, sem identificação com nenhuma variável macroeconômica nomeada.
Os trimestres extremos do fator têm datas reconhecíveis. As duas maiores quedas, no terceiro e no quarto trimestres de 2020, coincidem com a renegociação de parcelas sem reclassificação de risco autorizada pelo CMN a partir de março de 2020 e com o auxílio emergencial criado em abril (BRASIL, 2020a; 2020b). A maior alta, no primeiro trimestre de 2025, coincide com a entrada em vigor da Resolução CMN 4.966, à qual o Banco Central atribui parte da alta da inadimplência daquele ano, porque a regra deixa créditos em atraso mais tempo na carteira ativa antes da baixa para prejuízo (VALOR ECONÔMICO, 2025). O caso Americanas, de janeiro de 2023, é crédito a empresa e só aparece em capital de giro, cuja inadimplência subiu de 2,2% em setembro de 2022 para 3,6% em junho de 2023, numa alta que já tinha começado antes do pedido de recuperação judicial (AMERICANAS, 2023).
É o mesmo tipo de comunhão entre safras que o teste de diagonal detectou no triângulo simulado, agora medido por modalidade de crédito, num painel real sem estrutura de safra. Na pesquisa bibliográfica realizada para este artigo, não foi localizado nenhum estudo brasileiro publicado que meça esse comovimento entre modalidades de crédito ao consumidor no período pós-2020 da forma como este artigo mede.
Hipóteses para a virada
A virada de cartão de crédito, veículos e pessoal sem consignação resiste a recortes alternativos. Com o corte em 2021 ou 2022, e excluindo um ano por vez do pós-2020, o β das três carteiras varia entre 0,66 e 0,91, bem acima do intervalo pré-2020 (−0,01 a 0,16). O regime não recua entre 2020-2021 e 2022-2025. Cartão sobe de 0,68 para 0,91, veículos fica estável perto de 0,80, e pessoal sem consignação recua de 0,93 para 0,79.
Nenhuma série macroeconômica testada se destaca como identificação. A mais consistente, a Selic, correlaciona com o fator entre 0,44 e 0,59, e cai de 2023 a 2024 com o β do cartão ainda subindo. O prazo médio de carteira correlaciona com o β de sinal instável, positiva antes de 2020 (+0,39) e negativa depois (−0,68 a −0,46), e o financiamento imobiliário, de prazo muito mais longo, tem comovimento mais alto que rural e consignado, ambos de prazo mais curto. Os prazos das sete modalidades aumentaram depois de 2020.
A participação de fintechs e instituições de pagamento também não ajuda. É irrelevante em veículos e em pessoal sem consignação, e em cartão de crédito cresce de forma contínua desde antes de 2020, sem salto que coincida com a virada. O comprometimento de renda das famílias, a fração da renda mensal usada para pagar dívidas, correlaciona com o fator na mesma faixa moderada, cerca de 0,53, e quase tanto com o rural, desacoplado do fator, quanto com o pessoal sem consignação.
Uma hipótese é que o mesmo tomador acumule cartão, pessoal sem consignação e veículo ao mesmo tempo, de modo que o calote de um contrato reflita a mesma fragilidade que afeta os outros. O Banco Central classifica como endividamento de risco o uso simultâneo de cheque especial, pessoal sem consignação e cartão rotativo, retrato parcial de duas das três modalidades, e estima 20,3 milhões de brasileiros nessa situação em 2026 (AGÊNCIA BRASIL, 2026). O Desenrola Brasil (2023) elegeu essas mesmas dívidas para renegociação, excluindo consignado e imobiliário (BRASIL, 2023), mas nenhuma das duas fontes testa a sobreposição por CPF, o que permanece em aberto.
Consignado e rural ficam fora por razões institucionais diferentes. O desconto em folha ou do benefício previdenciário que paga o consignado funciona como cobrança embutida, e a Lei 14.181/2021, a Lei do Superendividamento, excluiu esse crédito do mínimo existencial até o Supremo Tribunal Federal (STF) declarar a exclusão inconstitucional em abril de 2026 (BRASIL, 2021b), deixando-o fora do principal instrumento judicial de alívio durante quase toda a amostra. Rural tem trilho de renegociação próprio, ligado à safra e separado do trilho geral de varejo, o que explica seu comovimento na direção oposta.
Veículos é o ponto que nenhuma hipótese resolve. O financiamento tem garantia real, a alienação fiduciária do bem, o que deveria aproximá-lo do imobiliário, de β baixo, mas seu β fica próximo do cartão, sem garantia. Nem o critério do Banco Central nem a lista do Desenrola citam veículos pelo nome, e a modalidade permanece sem explicação institucional.
A literatura de correlação de inadimplência já descreve esse tipo de resíduo, o comovimento que sobrevive ao controle por variáveis nomeadas, como evidência de um fator latente comum, batizado de fragilidade (do inglês frailty) (DAS et al., 2007), formalizado de forma dinâmica dois anos depois (DUFFIE et al., 2009). Nenhum dos dois trata de crédito ao consumidor brasileiro, e a ponte com este artigo é apenas conceitual.
Implicações para a reserva
O triângulo do chain ladder é o que liga as duas medições. Cada diagonal reúne uma célula de cada safra no mesmo trimestre, e por isso o comovimento medido entre modalidades reais aparece no triângulo como um efeito de diagonal, que os fatores de desenvolvimento ignoram e que o teste de diagonal e o termo de calendário conseguem medir. Pela identidade da seção sobre risco agregado, na soma das safras só a parte compartilhada sobra no erro da reserva.
Para consignado, a inadimplência não mostrou comovimento detectável com as outras seis modalidades no período observado, nos dois subperíodos. O argumento de Vasicek e do IRB sugere mais espaço de diversificação dentro da própria modalidade, porque o que resta, depois de somar muitas safras ou contratos, tende a ser majoritariamente idiossincrático.
Cartão, veículos e pessoal sem consignação passaram a andar junto com o fator comum depois de 2020. Somar essas carteiras, ou somá-las a outras expostas ao mesmo choque, diversifica menos justamente no período de maior estresse, quando a reserva mais depende dessa diversificação.
Cartão, veículos e pessoal sem consignação passaram a andar junto com o fator comum depois de 2020. Somar essas carteiras, ou somá-las a outras expostas ao mesmo choque, diversifica menos justamente no período de maior estresse, quando a reserva mais depende dessa diversificação.
Essa leitura não é um modelo de previsão de perda nem de reserva, e merece a mesma ênfase do achado positivo. β e R² medem comovimento histórico contemporâneo entre modalidades, não uma relação causal, e não uma previsão do que vai acontecer no próximo trimestre com nenhuma modalidade específica. Também não é uma medida direta de benefício de diversificação em reais. Transformar correlação em capital ou reserva exigiria um modelo de portfólio completo, como o Vasicek e o IRB fazem explicitamente, com granularidade e correlação de ativos, e esta medição entrega só um dos insumos desse modelo, a comunalidade entre modalidades, não o modelo completo.
A Resolução CMN nº 4.966 exige um modelo de perda esperada prospectivo, sensível a cenário macroeconômico, próximo em espírito à análise de safras (vintage analysis) que acompanha o desempenho de uma carteira de crédito por tempo decorrido desde a originação e por trimestre-calendário ao mesmo tempo (BREEDEN, 2007). A decomposição deste artigo dá um motivo concreto para essa exigência, mas um motivo mais condicional do que dizer que o calendário explica uma fração fixa do erro de reserva.
Cobertura com termo de calendário
Transformar o diagnóstico das duas seções anteriores em correção do intervalo de confiança, somando a incerteza do fator de calendário futuro ao Monte Carlo de um modelo com termo de período, dentro do mesmo arcabouço de reserva estocástica que soma incerteza de parâmetro e de processo (ENGLAND; VERRALL, 2002), melhora a cobertura, mas não resolve o problema.


Com 200 sementes de simulação, o intervalo de 95% de Mack cobre a reserva realizada em média 34,9% das vezes, o bootstrap do chain ladder cobre 47,4%, e o modelo com termo de calendário explícito cobre 38,6%, acima de Mack e abaixo do bootstrap. Em dois dos nove cortes testados, dezembro de 2021 e dezembro de 2024, nenhum dos três métodos cobre a reserva realizada nem uma vez em 200 sementes, sinal de que a simulação de produção tem choques grandes demais para qualquer um dos três desenhos de incerteza usados aqui, uma limitação comum às três abordagens.
Em dois dos nove cortes testados, dezembro de 2021 e dezembro de 2024, nenhum dos três métodos cobre a reserva realizada nem uma vez em 200 sementes, sinal de que a simulação de produção tem choques grandes demais para qualquer um dos três desenhos de incerteza usados aqui, uma limitação comum às três abordagens.
Limitações
A medição em dado real, as sete modalidades do SCR.data, parte de uma amostra curta, 53 variações trimestrais, 29 antes de 2020 e 24 depois, sem teste formal de estacionariedade da série transformada. A escala exata de β depende de como o fator comum é construído, embora a ordem entre modalidades seja robusta às duas construções testadas, e o fator é estatístico, sem identificação com nenhuma variável macroeconômica nomeada. Rural mistura pessoa física e pessoa jurídica, porque a série agregada usual de crédito rural do Banco Central também não separa os dois tipos de cliente.
No triângulo simulado que serve de mecanismo nas seções anteriores, o multiplicador de calendário já é construído a partir da mesma série do Banco Central usada depois como covariável do modelo, de modo que a correlação de 0,725 entre a estimativa livre do efeito de período e essa série real é uma checagem de consistência contra uma verdade conhecida por construção, não uma descoberta sobre dado novo. No modelo com termo de calendário explícito, a identificação entre idade, safra e período é uma escolha de modelagem, não a parametrização canônica mais geral, e a extrapolação do efeito de idade tem limitação estrutural em cortes muito rasos, como o de 2016, em que a janela observada ainda não passou do pico da curva de maturação. O pipeline completo, incluindo o ajuste, o Monte Carlo de 200 sementes e o bootstrap, roda em poucos minutos num notebook comum.
Conclusão
A decomposição entre o que é próprio de cada carteira de crédito e o que é compartilhado com as demais no mesmo momento muda com o tempo, como mostram cartão de crédito, veículos e crédito pessoal sem consignação saindo de um regime de baixo comovimento para um de comovimento forte entre 2020 e 2025. No triângulo simulado, essa parte compartilhada responde por todo o erro agregado da reserva no corte de dezembro de 2021, embora explique só 19,6% da variância célula a célula, e é justamente a parte que fatores de desenvolvimento dependentes só da idade não separam.
Referências
AGÊNCIA BRASIL. Copom eleva juros básicos da economia para 13,75% ao ano. Brasília: EBC, 3 ago. 2022. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2022-08/copom-eleva-juros-basicos-da-economia-para-1375-ao-ano. Acesso em: 13 nov. 2026.
AGÊNCIA BRASIL. Número de superendividados no Brasil cresceu 75% em cinco anos, diz BC. Brasília: EBC, 28 out. 2026. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/numero-de-superendividados-no-brasil-cresceu-75-em-cinco-anos-diz-bc. Acesso em: 13 nov. 2026.
AGÊNCIA BRASIL. Renegociação de dívidas da Faixa 2 do Desenrola Brasil começa hoje. Brasília: EBC, 17 jul. 2023. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2023-07/renegociacao-de-dividas-da-faixa-2-do-desenrola-brasil-comeca-hoje. Acesso em: 13 nov. 2026.
AMERICANAS S.A. Fato relevante: pedido de recuperação judicial. Rio de Janeiro, 19 jan. 2023. Disponível em: https://static.poder360.com.br/2023/01/recuperacao-judicial-americanas-19jan2023.pdf. Acesso em: 13 nov. 2026.
BANCO CENTRAL DO BRASIL. Estatísticas Monetárias e de Crédito: setembro de 2026 (Nota para a Imprensa, 29 out. 2026). Brasília: BCB, 2026a.
BANCO CENTRAL DO BRASIL. Inadimplência Coorte: notas metodológicas. Brasília: BCB, [s.d.].
BANCO CENTRAL DO BRASIL. Resolução BCB nº 352, de 23 de novembro de 2023. Brasília: BCB, 2023.
BANCO CENTRAL DO BRASIL. SCR.data: dados abertos do Sistema de Informações de Crédito. Brasília: BCB, 2026b.
BARNETT, G.; ZEHNWIRTH, B. Best estimates for reserves. Proceedings of the Casualty Actuarial Society, v. 87, p. 245-321, 2000.
BRASIL. Conselho Monetário Nacional. Resolução CMN nº 4.782, de 16 de março de 2020. Brasília, 2020a. Disponível em: http://www.planalto.gov.br/ccivil_03/portaria/resolucao%20n%c2%ba%204782-20-bacen.htm. Acesso em: 13 nov. 2026.
BRASIL. Conselho Monetário Nacional. Resolução CMN nº 4.966, de 25 de novembro de 2021. Brasília, 2021a.
BRASIL. Lei nº 13.982, de 2 de abril de 2020 (institui o auxílio emergencial). Brasília, 2020b. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2020/lei/l13982.htm. Acesso em: 13 nov. 2026.
BRASIL. Lei nº 14.181, de 1º de julho de 2021 (Lei do Superendividamento). Brasília, 2021b.
BRASIL. Lei nº 14.690, de 3 de outubro de 2023 (institui o Desenrola Brasil). Brasília, 2023.
BREEDEN, J. L. Modeling data with multiple time dimensions. Computational Statistics and Data Analysis, v. 51, n. 9, p. 4761-4785, 2007.
DAS, S.; DUFFIE, D.; KAPADIA, N.; SAITA, L. Common failings: how corporate defaults are correlated. Journal of Finance, v. 62, n. 1, p. 93-117, 2007. Disponível em: https://www.nber.org/papers/w11961. Acesso em: 13 nov. 2026.
DUFFIE, D.; ECKNER, A.; HOREL, G.; SAITA, L. Frailty correlated default. Journal of Finance, v. 64, n. 5, p. 2089-2123, 2009. Disponível em: https://onlinelibrary.wiley.com/doi/abs/10.1111/j.1540-6261.2009.01495.x. Acesso em: 13 nov. 2026.
ENGLAND, P. D.; VERRALL, R. J. Stochastic claims reserving in general insurance. British Actuarial Journal, v. 8, n. 3, p. 443-518, 2002.
GORDY, M. B. A risk-factor model foundation for ratings-based bank capital rules. Journal of Financial Intermediation, v. 12, n. 3, p. 199-232, 2003.
KUANG, D.; NIELSEN, B.; NIELSEN, J. P. Identification of the age-period-cohort model and the extended chain-ladder model. Biometrika, v. 95, n. 4, p. 979-986, 2008.
MACK, T. Distribution-free calculation of the standard error of chain ladder reserve estimates. ASTIN Bulletin, v. 23, n. 2, p. 213-225, 1993.
MACK, T. Measuring the variability of chain ladder reserve estimates. Casualty Actuarial Society Forum, Spring, p. 101-182, 1994.
RENSHAW, A. E.; VERRALL, R. J. A stochastic model underlying the chain-ladder technique. British Actuarial Journal, v. 4, n. 4, p. 903-923, 1998.
VALOR ECONÔMICO. Inadimplência está “bastante controlada”, diz BC. São Paulo, 27 jun. 2025. Disponível em: https://valor.globo.com/financas/noticia/2025/06/27/inadimplencia-esta-bastante-controlada-diz-bc.ghtml. Acesso em: 13 nov. 2026.
VASICEK, O. A. The distribution of loan portfolio value. Risk, v. 15, n. 12, p. 160-162, 2002.
VENTER, G. Testing the assumptions of age-to-age factors. Proceedings of the Casualty Actuarial Society, v. 85, p. 807-847, 1998.